
В условиях продолжающейся агрессии РФ украинский бизнес сталкивается с необходимостью не только физического выживания, но и юридической борьбы за будущие репарации. По состоянию на начало 2026 года архитектура возмещений существенно изменилась: заработал Международный реестр ущерба (RD4U) для юридических лиц, а национальное законодательство получило новые инструменты через Экспортно-кредитное агентство (ЭКА).
Эта статья — дорожная карта для владельцев бизнеса, директоров и юристов, которая поможет превратить руины в юридически зафиксированный актив (право требования).
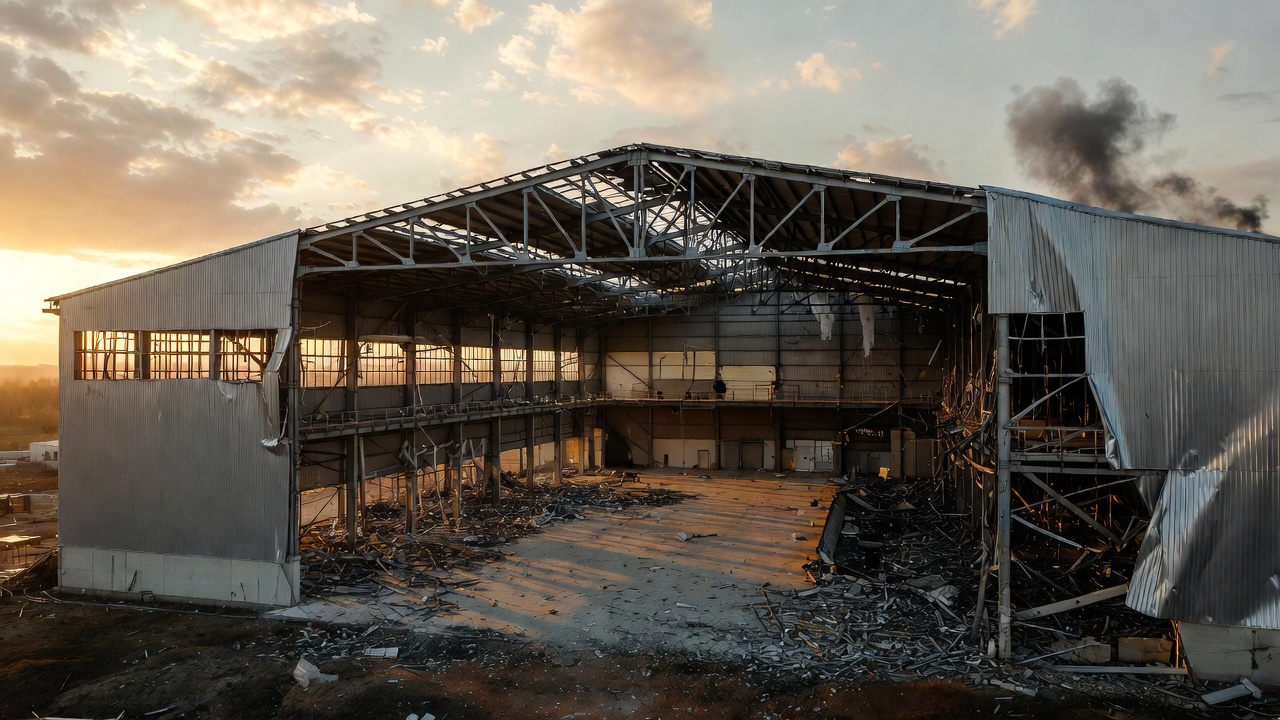
Этап 1. «Золотые часы»: Экстренная фиксация (0–72 часа)
Самая большая ошибка бизнеса — начать уборку территории до надлежащей фиксации. Ваша цель на этом этапе — доказать причинно-следственную связь между атакой РФ и разрушениями.
- Службы спасения: Вызов ГСЧС является обязательным. Получите Акт о пожаре или Акт аварийно-спасательных работ. В акте должна быть четко указана причина: «вследствие попадания боеприпаса», «вследствие ракетного удара». Избегайте размытых формулировок типа «неосторожное обращение с огнем».
- Полиция и СБУ: Подайте заявление о преступлении по ст. 438 УК Украины («Нарушение законов и обычаев войны»). Требуйте выписку из ЕРДР и признания юридического лица потерпевшей стороной. Это закрепляет ваш статус в уголовном производстве.
- Собственная фото/видеофиксация:
- Используйте приложения, накладывающие на фото метаданные (GPS-координаты, дату, время).
- Снимайте панорамно (привязка к местности) и детально (маркировка оборудования, обломки ракет).
- Сделайте видео-обход территории с комментариями.

Этап 2. Внутренняя бюрократия и инвентаризация
Этот этап критичен для бухгалтерии и налоговой безопасности. Без него вы рискуете заплатить налоги за уничтоженное имущество.
- Приказ и комиссия: Руководитель издает приказ о создании инвентаризационной комиссии в связи с форс-мажорными обстоятельствами.
- Инвентаризация: Проводится обязательная инвентаризация (если есть безопасный доступ к объекту) по состоянию на 1-е число месяца, следующего за событием. Составляются инвентаризационные описи и сверочные ведомости.
- Акт обследования (Дефектный акт): Комиссия составляет детальный акт, где описывает характер повреждений и делает вывод о непригодности активов к использованию.
- Акт списания (Форма ОЗ-3): Это финальный документ для бухгалтерии, на основании которого активы списываются с баланса.
Этап 3. Налоговая защита: Как не платить лишнего
Государство предоставляет льготы, но их нужно обосновать документально.
НДС (Налог на добавленную стоимость)
Согласно п. 189.9 НКУ, ликвидация основных средств вследствие форс-мажора (войны) не облагается НДС и не считается поставкой.
- Условие: Наличие документов, подтверждающих уничтожение (Акт списания ОЗ-3 + Акт ГСЧС/Выписка из ЕРДР).
- Нюанс: Налоговая (ГНС) часто требует Сертификат Торгово-промышленной палаты (ТПП) о форс-маже. Хотя судебная практика иногда становится на сторону плательщиков и без сертификата, для избежания споров его лучше получить.
Налог на недвижимость и землю
Освобождение от платы за землю и налога на недвижимость возможно только если объект внесен в Государственный реестр имущества, поврежденного и уничтоженного вследствие боевых действий (РПУИ).
- Действие: Подайте информационное сообщение через портал «Дія» или ЦНАП.
- Местная власть: Обратитесь в местную военную администрацию (например, КГГА) для комиссионного обследования. Только после внесения данных в реестры и решения местного совета начисление налогов прекращается.
Этап 4. Оценка ущерба: Сколько вы потеряли?
Здесь пути расходятся в зависимости от вашей цели.
Путь А: Только для списания в бухучете
Достаточно внутренней комиссии и балансовой стоимости (остаточной стоимости активов). Эксперт не обязателен.
Путь Б: Для судов и Международного реестра (RD4U)
Необходим Отчет о независимой оценке ущерба от сертифицированного субъекта оценочной деятельности.
- Оценка должна включать не только прямые убытки (стоимость восстановления/замещения — Replacement Cost), но и упущенную выгоду (Loss of Profit).
- Учитываются требования Методики № 326 и международных стандартов оценки (IVS).
Этап 5. Получение компенсации: Карта опций 2026
На сегодняшний день существует три основных механизма, которые можно (и нужно) использовать параллельно.
Опция 1. Международный Реестр ущерба (RD4U) — Гаага
Это главная надежда на полное возмещение (включая упущенную выгоду) за счет замороженных активов РФ.
- Кто подает: Юридические лица.
- Категория: C3.1 «Повреждение, уничтожение или утрата активов».
- Как подать: Только через портал «Дія».
- Что готовить: Доказательства собственности, доказательства события, оценку стоимости, финансовую отчетность (для доказательства упущенной выгоды).
Опция 2. Национальная программа компенсации (через ЭКА)
С 1 января 2026 года заработал механизм согласно Постановлению КМУ № 1541.
- Суть: Частичная компенсация стоимости уничтоженного имущества для бизнеса на территориях повышенного риска.
- Условие: Событие произошло после 01.12.2025. Бизнес должен стать участником программы и уплатить взнос (0,5% от суммы вероятного ущерба).
- Лимит: До 10 млн грн на одного субъекта.
Опция 3. Программа «єВідновлення»
Хотя программа сфокусирована на жилье, в 2025-2026 годах она расширяется. Бизнесу стоит мониторить возможности получения грантов на восстановление через «Дію» или партнерские программы, которые часто привязаны к механизму фиксации в «єВідновленні».
Резюме: План действий
- Немедленно: Вызовите ГСЧС/Полицию, сделайте сотни фотографий и видео с привязкой к местности.
- В течение недели: Проведите инвентаризацию, составьте дефектные акты, спишите уничтоженное имущество (форма ОЗ-3), чтобы остановить амортизацию.
- В течение месяца: Получите Акт ГСЧС, Выписку из ЕРДР, закажите Сертификат ТПП (для налоговой). Подайте заявление в РПУИ для остановки начисления налога на землю/недвижимость.
- Стратегически: Закажите профессиональную оценку ущерба (включая упущенную выгоду).
- Финал: Подайте заявление в Реестр ущерба (RD4U) через «Дію» (Категория C3.1) и рассмотрите подачу заявки в ЭКА, если ваш случай подпадает под критерии Постановления № 1541.
Похожие статьи
Где купить участок земли?
Покупка земельного участка — ответственное решение, которое требует вдумчивого подхода. Спешить нельзя ни на этапе выбора земли, ни на этапе заключения договора. Но, если все сделать…
Крепление тонколистового металла: на заклепки или на саморезы
У обоих вариантов крепления есть достоинства и недостатки, и все же выбор в большинстве случаев можно сделать вполне однозначный.
Использование мобильных приложений для расчета площади фасадов, заборов и потолков
Цифровизация архитектурных замеров: использование мобильных приложений, LiDAR и AR для расчета площади фасадов, заборов и потолков с миллиметровой точностью.